Donner – enfin ! – une valeur monétaire au soin des biens communs.
Contenu publié sous licence CC BY-SA 4.0 par Michel Foata-Prestavoine
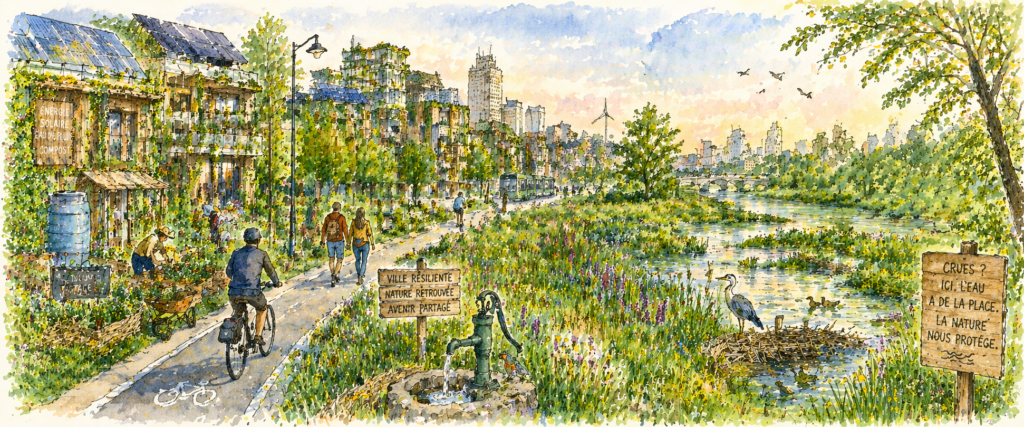
L’UBiC, ou Unité de Bien Commun, est une proposition de monnaie conçue pour faire apparaître dans chaque transaction économique non seulement la valeur privée reconnue dans l’échange de bien ou de service, mais aussi la valeur commune créée ou détruite par ce dernier.
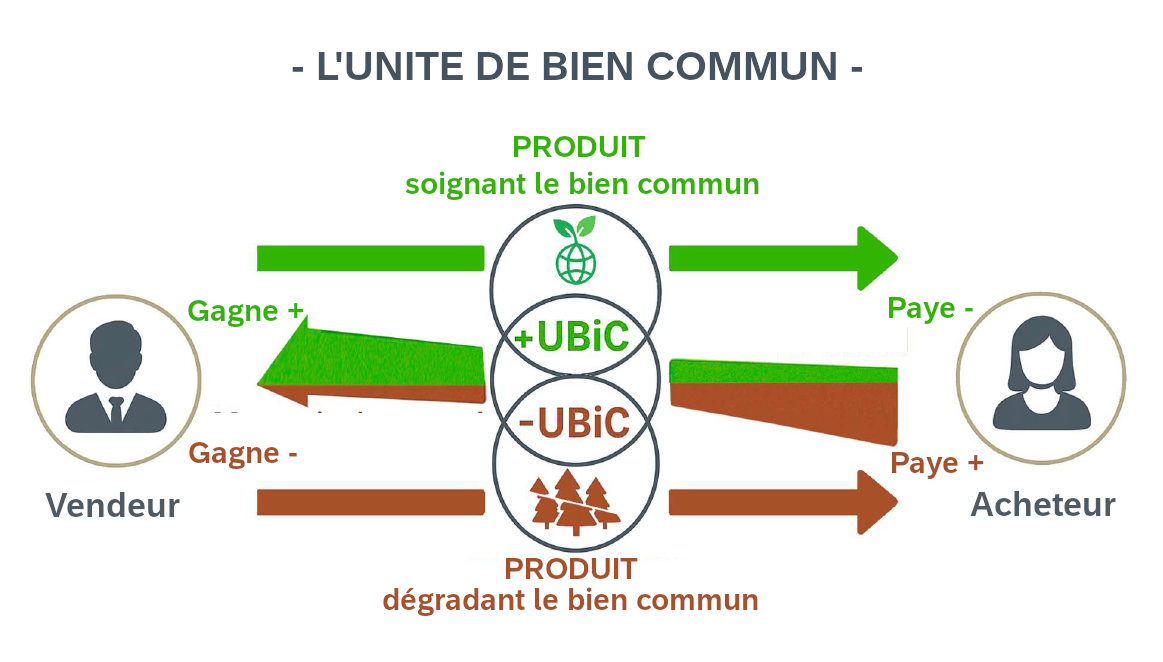
Dans une monnaie classique, ce que paie l’acheteur correspond à ce que reçoit le vendeur. Avec l’UBiC, ces deux montants peuvent différer. Si une transaction est reconnue comme bénéfique aux biens communs, le vendeur peut recevoir davantage d’unités que l’acheteur n’en dépense ; si elle contribue à leur dégradation, il peut en recevoir moins.
L’écart entre les deux montants matérialise ainsi monétairement la valeur commune attribuée à cette transaction. L’UBiC ne cherche donc pas seulement à inciter les acteurs à mieux se comporter : elle propose de reconnaître comme une véritable valeur économique le soin apporté aux biens communs.
? Sommaire
Pourquoi mettre en place l’UBiC ?
Notre économie sait très efficacement reconnaître une certaine forme de valeur : celle qu’un acheteur et un vendeur parviennent à faire apparaître dans un prix.
Elle reconnaît beaucoup moins directement ce que la production détruit ou améliore autour d’eux : climat, biodiversité, ressources naturelles, cohésion sociale, résilience d’un territoire, savoir-faire partagés ou qualité des relations humaines.
Prendre soin de ces biens communs représente ainsi fréquemment un coût pour l’entreprise qui produit, alors que les sacrifier peut réduire ses coûts et améliorer sa compétitivité. Choisir un produit prenant soin des biens communs représente aussi souvent un surcoût pour l’acheteur, lorsque l’entreprise productrice répercute tout ou partie de ces surcoûts sociaux et environnementaux sur le prix de vente.
L’UBiC part de l’hypothèse que ce problème n’est donc pas seulement celui de comportements insuffisamment vertueux ou de réglementations imparfaites. Une partie du verrou se trouve peut-être dans la manière même dont notre monnaie reconnaît la valeur.
Dans une transaction monétaire ordinaire, ce que l’un paie est exactement ce que l’autre reçoit : 100 € quittent un compte et 100 € arrivent sur l’autre.
Cette règle paraît tellement naturelle qu’on ne la remarque pratiquement plus. Nous l’appelons symétrie transactionnelle.
Elle met face à face deux intérêts privés : l’acheteur cherche généralement à payer le moins cher possible ; le vendeur cherche à couvrir ses coûts et augmenter son revenu. Le compromis valable pour les deux parties est généralement trouvé en limitant les coûts consacrés au soin des intérêts collectifs des tiers, absents de la transaction (un écosystème, une population affectée ailleurs, les générations futures…), qui n’ont personne pour réclamer spontanément leur part dans le prix.
L’hypothèse UBiC consiste à briser cette symétrie pour faire entrer une troisième dimension dans l’échange : l’intérêt commun affecté par la transaction.
Taxes environnementales, normes, interdictions, subventions et politiques publiques restent nécessaires. Mais elles interviennent généralement de manière ciblée : une institution identifie un problème, choisit un secteur ou un comportement à corriger, puis met en place une taxe, une aide ou une règle.
L’UBiC explore une logique différente : faire intervenir la prise en compte des biens communs à chaque transaction.
Cette différence est essentielle parce qu’une économie est constituée de milliards de décisions décentralisées : choix d’un fournisseur, d’une matière, d’une technologie, d’un investissement, d’un transport, d’une réparation ou d’un achat. Si chacune de ces décisions reçoit un signal économique lié au soin des biens communs, les acteurs peuvent continuellement réorganiser eux-mêmes les chaînes de valeur dans le sens de la transition.
On peut voir la monnaie comme une forme de signal stigmergique, comparable par analogie aux phéromones des fourmis : aucun acteur ne possède le plan complet du système, mais les signaux laissés par les actions des uns orientent les décisions des autres. Prix, revenus et perspectives de rentabilité jouent déjà ce rôle dans l’économie.
L’hypothèse UBiC consiste à enrichir cette « phéromone économique » d’une information aujourd’hui largement absente : la valeur créée ou détruite pour les biens communs.
L’enjeu n’est donc pas seulement de mieux inciter quelques acteurs identifiés. Il est de mobiliser l’intelligence collective distribuée de toute l’économie : des millions d’acteurs peuvent rechercher localement les solutions les plus efficaces sans qu’une autorité centrale ait besoin de connaître à l’avance la configuration optimale de chaque chaîne de valeur.
Un système fiscal très ambitieux pourrait, en théorie, chercher à produire un signal comparable. La question de savoir jusqu’où il pourrait reproduire les mêmes allocations et les mêmes dynamiques économiques reste cependant ouverte.
L’UBiC propose donc une autre voie expérimentale : inscrire cette nouvelle information dans le signal monétaire lui-même, afin d’observer si la modification de la règle élémentaire de l’échange peut déclencher progressivement une reconfiguration beaucoup plus large de l’économie.
? Pour aller plus loin : « Un système de taxes et de subventions pourrait-il produire les mêmes effets que l’UBiC ? »
Le terme de « bonus-malus » est pratique, mais il peut masquer une différence importante dans la manière dont les deux mécanismes sont conçus.
Dans les dispositifs fiscaux usuels, on prélève de la monnaie existante sur certaines activités pour la redistribuer, directement ou indirectement, à d’autres. Le dispositif modifie donc la répartition d’une valeur économique qui a déjà été reconnue et monétisée par le système.
Dans l’UBiC, lorsque le vendeur reçoit davantage que l’acheteur ne paie, la différence est créée monétairement. Lorsqu’il reçoit moins, une partie de la monnaie est détruite.
Cette différence n’est pas conçue comme une prime ou une sanction extérieure à l’activité. Elle matérialise directement la valeur commune créée ou détruite par la transaction, telle qu’elle a été appréciée par les Observatoires du Bien Commun.
Ainsi, si un échange conduit à créer 20 UBiC supplémentaires, ces 20 unités ne signifient pas : « la collectivité vous accorde une aide de 20 ». Elles signifient : « cette transaction a créé une valeur commune que notre système monétaire reconnaît à hauteur de 20 unités ».
Cette différence de mécanisme — et peut-être surtout de représentation — peut être importante. Une subvention est facilement perçue comme une richesse prélevée ailleurs pour soutenir une activité qui ne parvient pas à la produire elle-même. L’UBiC propose au contraire de considérer que le soin des biens communs constitue lui-même une production de valeur.
Une activité bénéfique n’a donc pas besoin qu’une activité nuisible ait préalablement payé une taxe équivalente pour que sa valeur soit reconnue. La régulation globale de la quantité de monnaie reste évidemment nécessaire, mais elle relève d’un autre niveau du système.
Cela ne démontre cependant pas qu’un système fiscal beaucoup plus sophistiqué ne pourrait pas, en théorie, produire des effets économiques équivalents. C’est précisément l’une des questions de recherche du projet.
? Pour aller plus loin : « Un système de taxes et de subventions pourrait-il produire les mêmes effets que l’UBiC ? »
Non. L’UBiC cherche précisément à éviter cet écueil.
Elle ne demande pas : « combien vaut cette forêt ? », mais plutôt : « dans quelle mesure cette activité prend-elle soin de cette forêt ou contribue-t-elle à sa dégradation ? »
La science peut documenter des émissions de CO2, l’état d'un écosystème ou certaines conséquences sociales. Elle ne peut pas déterminer à elle seule un prix objectivement vrai d’une forêt, d’un paysage, d’une culture ou d’une relation humaine.
L’évaluation UBiC peut donc s’appuyer sur un score de soin — par exemple entre -100 et +100 — construit par les territoires concernés avec un accompagnement scientifique.
L’ambition cognitive est volontairement plus modeste que celle consistant à monétariser la nature : Il s'agit ici de produire une appréciation suffisamment robuste et légitime pour orienter efficacement les décisions économiques.
UBiC, fiscalité et chemins de transition
Peut-être. C’est une question de recherche encore ouverte.
À l’échelle d’une transaction isolée, on peut facilement imaginer un dispositif fiscal produisant une incitation comparable : une activité bénéficiant de 20 unités supplémentaires en UBiC pourrait recevoir une subvention de 20 €, tandis qu’un malus pourrait être reproduit par une taxe.
Il est même possible qu’un régime beaucoup plus sophistiqué — associant évaluation territorialisée des impacts, bonus-malus appliqués aux transactions et financement des dispositifs d’évaluation — puisse, en théorie, conduire à des allocations économiques finales identiques ou très proches de celles d’une économie UBiC.
Cette équivalence n’est cependant pas démontrée. La création et la destruction monétaires directement associées aux transactions peuvent produire des effets sur la masse monétaire, les détenteurs de monnaie, le crédit ou les trajectoires économiques qui ne sont pas nécessairement reproductibles par un régime fiscal classique. Une comparaison analytique et numérique entre les deux architectures reste donc nécessaire.
Même si une équivalence théorique des allocations finales était établie, une autre question resterait entière : les deux dispositifs permettraient-ils réellement d’atteindre ces mêmes états économiques avec la même facilité ?
Pour reproduire finement le fonctionnement envisagé pour l’UBiC avec des taxes et des subventions, il faudrait notamment évaluer de très nombreuses activités, financer durablement cette évaluation, traduire ses résultats dans les règles fiscales, maintenir ces règles suffisamment longtemps et permettre aux entreprises, consommateurs, investisseurs, banques et autres acteurs d’anticiper que les autres feront eux aussi évoluer leurs décisions.
On rencontre alors des phénomènes de dépendance au chemin, de verrouillage institutionnel et de coordination des anticipations. Une possible équivalence théorique des allocations n’implique donc pas nécessairement une équivalence de leurs conditions d’implémentation.
? Voir aussi : « Quel rôle pourraient jouer les banques et le crédit ? » et « Alors pourquoi expérimenter une monnaie nouvelle plutôt qu’un tel dispositif fiscal ? »
L’un des intérêts d’une expérimentation UBiC pourrait justement être de repartir d’une architecture neuve, dans laquelle certaines fonctions sont intégrées dès l’origine plutôt que greffées progressivement sur des institutions existantes.
Prenons l’évaluation territorialisée du Bien Commun. Dans une économie conventionnelle, rien n’interdit théoriquement de créer des Observatoires du Bien Commun, de rémunérer largement le travail d’enquête et de délibération qu’ils réalisent, puis d’utiliser leurs évaluations pour déterminer des taxes et des subventions.
Mais il faudrait alors trouver des ressources budgétaires nouvelles. On pourrait par exemple imaginer une fraction supplémentaire de TVA ou un autre prélèvement dédié. Techniquement possible, cette solution devrait néanmoins convaincre des contribuables, des entreprises, des administrations et des responsables politiques de financer immédiatement une nouvelle infrastructure dont les bénéfices restent encore à démontrer.
Dans l’architecture UBiC envisagée, cette fonction peut au contraire être intégrée dès la conception : l’évaluation précède toute mise sur le marché et produit nativement l’information qui oriente les transactions. Une fraction des flux économiques générés dans ce nouveau circuit peut alors financer immédiatement en retour le travail d’évaluation. ? Voir : « Tout ce travail d’évaluation ne risque-t-il pas de coûter très cher ? »
Le même type de verrou apparaît à l’échelle internationale. Intégrer directement les écarts de standards sociaux ou environnementaux dans les conditions de commercialisation pourrait modifier fortement la compétitivité de certaines importations et exportations, s’apparenter à des ajustements aux frontières et provoquer des frictions ou des mesures de rétorsion. De même, pénaliser rapidement des activités nationales aujourd’hui rentables et exportatrices pourrait perturber des équilibres commerciaux existants. Une expérimentation complémentaire de petite taille permet au contraire de tester ces mécanismes et d’en documenter les effets avant d’envisager leur intégration à des monnaies et économies beaucoup plus interdépendantes. ? Voir : « L’UBiC peut-elle mettre fin au dumping social ou environnemental ? »
La phase d’amorçage peut présenter une autre différence de trajectoire. Une expérimentation tokenisée pourrait attirer volontairement des capitaux provenant d’acteurs acceptant un risque en contrepartie d’une éventuelle valorisation future. Une partie de cette demande spéculative pourrait contribuer au financement de la recherche, des infrastructures et des OBiC, au lieu de devoir obtenir préalablement leur financement par l’impôt.
Une spéculation excessive pourrait évidemment déstabiliser ou détourner le projet. L’enjeu consiste précisément à déterminer s’il est possible d’utiliser temporairement cette appétence au risque pour amorcer une économie d’usage, puis de réduire progressivement la place de la spéculation à mesure que l’économie réelle en UBiC se développe. ? Voir : « Pourquoi accepter une part de spéculation dans la phase de lancement ? » et « Comment empêcher la spéculation de prendre le contrôle de l’UBiC ? »
L’hypothèse n’est donc pas nécessairement que l’UBiC permette d’atteindre un état économique inaccessible à la fiscalité. Elle peut être plus modestement — et peut-être plus profondément — qu’un nouveau système possède des chemins de transition accessibles là où la transformation d’un système ancien rencontre des barrières institutionnelles, politiques, économiques et géoéconomiques trop élevées.
Comment fonctionne une transaction en UBiC ?
Prenons un exemple volontairement simplifié.
Une activité particulièrement bénéfique aux biens communs pourrait conduire son client à payer 80 UBiC alors que son fournisseur en reçoit 100. Les 20 UBiC supplémentaires sont créées lors de la transaction.
Ces 20 unités ne sont pas seulement une « récompense » destinée à modifier le comportement de l'acheteur et du vendeur. Elles matérialisent la valeur commune reconnue comme créée par cette transaction, compte tenu du score établi pour elle par les Observatoires du Bien Commun concernés.
À l’inverse, pour une activité fortement destructrice, l’acheteur pourrait dépenser 100 UBiC tandis que le vendeur n’en reçoit que 80. Les 20 unités détruites matérialisent alors la valeur commune perdue.
Les chiffres sont purement illustratifs et le passage d’un score d’évaluation à un montant monétaire doit encore être calibré expérimentalement.
Le principe essentiel est cependant celui-ci :
montant reçu par le vendeur - montant payé par l’acheteur = traduction monétaire de la valeur commune reconnue à la transaction.
Ainsi, chaque échange en UBiC comporte simultanément deux lectures : une valeur privée, résultant de l’échange économique, et une valeur commune, issue de l’évaluation de ses conséquences.
L’UBiC ne prévoit pas qu’une administration fixe le prix des produits.
Le producteur continue à construire son modèle économique, à déterminer le revenu dont il a besoin et à se confronter aux choix de ses clients et concurrents.
L’évaluation collective intervient sur une autre dimension : elle détermine dans quelle proportion le montant à payer par l'acheteur doit être majoré ou réduit lorsque le produit est commercialisé sur un territoire donné.
Un produit fortement bénéfique peut ainsi être moins cher pour son client tout en rémunérant au niveau attendu son producteur.
En dissociant le prix payé par l'acheteur et le revenu perçu par le vendeur, l'UBiC ne supprime pas le marché : elle introduit dans son fonctionnement une information supplémentaire aujourd’hui largement absente dans le prix unique des transactions symétriques, celle du soin apporté aux biens communs.
Non.
Si une activité est évaluée comme relativement neutre vis-à-vis des biens communs, le montant payé et le montant reçu peuvent être identiques. La transaction retrouve alors la symétrie d’une monnaie conventionnelle.
Il existe donc tout un continuum entre activités fortement bonifiées, activités proches de la neutralité et activités fortement pénalisées.
Cette continuité est importante : l’UBiC n’a pas besoin de diviser le monde entre activités « bonnes » et « mauvaises ». Elle peut produire un signal gradué permettant aux acteurs d’améliorer progressivement leurs pratiques.
Gros plan sur les Observatoires du Bien Commun
Cette responsabilité n’a pas vocation à être confiée à une administration centrale, à quelques experts ou aux seuls acteurs économiques.
L’évaluation serait organisée au sein d’Observatoires du Bien Commun, ou OBiC, ancrés dans les territoires concernés par les activités. Ils associeraient habitants, associations, entreprises, collectivités, chercheurs et professionnels capables d’éclairer les différentes dimensions environnementales et sociales.
Mais la participation la plus large possible n’est pas seulement recherchée pour donner une légitimité démocratique aux scores. Elle fait partie du mécanisme économique lui-même.
L’UBiC cherche en effet à mobiliser l’intelligence collective d’un très grand nombre de personnes pour identifier les besoins, les richesses et les conséquences des activités économiques. Personne ne possède seul la connaissance nécessaire pour déterminer ce qui constitue le Bien Commun d’un territoire : celle-ci est dispersée entre habitants, professionnels, chercheurs, collectivités, associations et acteurs économiques.
Les OBiC doivent donc permettre de faire remonter, confronter et structurer cette connaissance distribuée. Les transactions UBiC peuvent ensuite diffuser à toute l’économie le résultat de ce travail collectif sous la forme d’un signal monétaire.
Il existe ainsi deux niveaux complémentaires d’intelligence distribuée : une intelligence collective dans la construction du score, puis une intelligence économique décentralisée lorsque des milliers d’acteurs adaptent leurs décisions en réponse à ce signal.
Parce que les conséquences d’une activité deviennent concrètes quelque part.
Les habitants d’un territoire connaissent ses ressources, ses vulnérabilités, ses usages, son histoire, ses infrastructures, ses écosystèmes et ses besoins d’une manière qu’aucun indicateur centralisé ne peut entièrement reproduire.
Ils sont aussi directement concernés par les conséquences des choix économiques qui s’y déploient.
Mais le territoire local n’est pas considéré comme une frontière de l’évaluation. Une activité peut affecter plusieurs régions, plusieurs pays ou des biens communs planétaires.
Le territoire constitue donc l’unité de base de l’observation et de la délibération, tandis que la consolidation entre territoires et entre échelles permet de traiter les impacts plus larges.
Il ne s’agit pas de demander aux habitants de remplacer climatologues, écologues, sociologues, économistes ou spécialistes de l’analyse de cycle de vie.
L’UBiC cherche au contraire à faire coopérer un grand nombre de formes d’expertise.
Les spécialistes apportent les données, méthodes et connaissances nécessaires pour comprendre certains phénomènes complexes. Les acteurs territoriaux apportent une connaissance beaucoup plus distribuée : usages réels, besoins, ressources méconnues, conséquences sociales, vulnérabilités locales, savoir-faire ou effets observables au quotidien.
Une expertise scientifique ne peut par exemple décider seule de l’importance qu’une population accorde à la préservation d’un paysage, d'un service local ou d’un savoir-faire. Réciproquement, une assemblée territoriale ne peut inventer la quantité de gaz à effet de serre émise par une chaîne logistique.
L’enjeu est donc de permettre à un maximum de connaissances pertinentes de participer à l’évaluation, plutôt que de réduire celle-ci au jugement d’une petite instance spécialisée.
Cette participation large est l’une des conditions du fonctionnement stigmergique recherché : plus l’évaluation sait capter l’intelligence dispersée dans la société, plus le signal monétaire diffusé ensuite à chaque transaction peut orienter efficacement l’ensemble de l’économie.
Une évaluation territoriale ne signifie pas que chacun attribue une note en fonction de son humeur.
Les OBiC doivent s’appuyer sur des grilles explicites, des données accessibles, une pluralité de participants, des méthodes documentées et des référentiels permettant les comparaisons entre territoires.
Les désaccords font partie du processus : l’enjeu n’est pas de les dissimuler mais de les rendre visibles et de construire une appréciation collective à partir d’eux.
La consolidation avec les évaluations d’autres territoires apporte un deuxième niveau de protection : une appréciation locale très atypique n’est pas nécessairement celle qui déterminera seule la transaction.
L’objectif n’est donc pas une impossible objectivité absolue, mais une évaluation explicite, argumentée, pluraliste, auditable et révisable.
Le risque existe, comme dans tout système de décision collective.
L’architecture recherchée vise toutefois à rendre cette influence plus difficile à concentrer et plus facile à identifier.
Les évaluations mobilisent de nombreux acteurs aux intérêts différents, s’appuient sur des connaissances scientifiques, sont rendues transparentes et peuvent être comparées avec celles provenant d’autres territoires. Une activité aux impacts étendus ne dépend donc pas du jugement d’un seul groupe local.
La capacité de l’UBiC à financer directement le travail d’évaluation est également importante : elle réduit la nécessité pour l’instance d’évaluation de dépendre financièrement de l’entreprise qu’elle évalue ou d’un financeur extérieur.
Enfin, les évaluations contradictoires constituent elles-mêmes une forme de contrôle mutuel. La lutte contre la capture reste néanmoins un enjeu central de conception et d’expérimentation.
Il ne s’agit pas de placer les OBiC sous le contrôle d’une personne ou d’une institution unique. Leur logique est au contraire celle d’une gouvernance collective et distribuée.
Cette gouvernance devra notamment préciser les règles de participation, de représentation des intérêts, de transparence, de traitement des conflits d’intérêts, de recours et de révision des évaluations.
Les OBiC pourront également se contrôler mutuellement : des divergences importantes entre territoires peuvent être rendues visibles, discutées et, si nécessaire, conduire à un nouvel examen.
Des audits indépendants pourront compléter ce dispositif.
La construction de cette architecture constitue un chantier de recherche à part entière : décentraliser le pouvoir d’évaluer suppose aussi d’inventer les contre-pouvoirs adaptés à cette décentralisation.
Évaluer sérieusement les impacts, organiser la délibération, produire des connaissances territoriales et consolider des évaluations entre territoires demande effectivement beaucoup de travail.
Mais l’UBiC propose précisément de ne plus considérer ce travail comme une dépense improductive.
Une société qui connaît mieux ses ressources, ses vulnérabilités, ses besoins et les conséquences de ses activités possède une capacité d’action collective supérieure. Cette intelligence collective constitue elle-même une production de valeur commune.
Le fonctionnement monétaire doit donc reconnaître cette valeur.
Une fraction des flux générés lors des transactions UBiC a vocation à être prélevée pour financer les Observatoires du Bien Commun et les acteurs qui participent aux travaux d’enquête, d’expertise, de délibération, de consolidation et de contrôle des évaluations.
Il existe ici une boucle essentielle du système :
l’évaluation permet de révéler la valeur commune ? cette valeur est matérialisée lors des transactions ? une partie de la richesse ainsi reconnue finance la production continue de l’intelligence collective nécessaire aux évaluations suivantes.
L’OBiC n’est donc pas conçu comme une administration supplémentaire que l’économie devrait financer malgré elle. Il constitue une partie de l’infrastructure productive de l’économie du Bien Commun.
? Voir aussi : « Alors pourquoi expérimenter une monnaie nouvelle plutôt qu’un tel dispositif fiscal ? »
Oui. C’est un principe important du système envisagé.
Évaluer, enquêter, comprendre les besoins d’un territoire, confronter différents intérêts, exploiter des connaissances scientifiques, construire des compromis ou consolider des évaluations entre territoires constitue un véritable travail productif.
Si ce travail participe directement à la création de la valeur commune que matérialise ensuite l’UBiC, il serait incohérent qu’il reste lui-même économiquement invisible.
Une part des transactions doit donc être affectée au fonctionnement des OBiC et redistribuée aux personnes et organisations qui produisent ce travail d’intelligence collective.
Cette rémunération répond également à un impératif démocratique. Si l’évaluation dépend exclusivement du bénévolat, elle risque d’être dominée par les personnes qui disposent déjà du temps, des ressources ou du statut leur permettant de participer gratuitement.
Rémunérer cette participation permet au contraire d’élargir fortement le nombre et la diversité des contributeurs. Or cette diversité n’est pas seulement souhaitable politiquement : elle améliore la capacité du système à mobiliser les connaissances dispersées dans la société.
L’évaluation du Bien Commun est donc à la fois un exercice démocratique et une véritable activité économique, dont la valeur doit être reconnue comme telle.
Comment consolider les évaluations de plusieurs territoires ?
Oui, si son évaluation était utilisée isolément.
Imaginons un territoire tirant beaucoup d’emplois et de revenus de l’extraction d’un pétrole particulièrement émetteur de CO2. L’activité peut y être perçue positivement sur certaines dimensions économiques et sociales, alors que ses conséquences climatiques sont très négatives pour la planète entière.
L’UBiC doit précisément empêcher qu’un territoire puisse décider seul du score d’une activité dont les conséquences dépassent ses frontières.
L’évaluation utilisée pour une transaction doit donc consolider plusieurs appréciations territoriales et plusieurs niveaux d’échelle.
Une bonne performance locale ne pourrait ainsi pas simplement effacer un impact climatique majeur reconnu à une échelle beaucoup plus large.
Une chaîne de valeur peut concerner de nombreux espaces : territoire d’extraction des matières premières, territoires de fabrication, logistique, territoire de commercialisation, puis éventuellement des biens communs régionaux ou planétaires.
Chacun peut apporter une composante différente de l’évaluation.
Le principe recherché est donc celui d’un score consolidé multi-territorial et multi-échelle, tout en conservant la traçabilité de chacune de ses composantes.
Il ne suffit cependant pas de calculer une simple moyenne. Certains impacts planétaires ou certaines atteintes graves ne peuvent raisonnablement être compensés par de petites retombées positives locales.
Déterminer les règles de consolidation, les pondérations et les éventuels seuils constitue l’un des principaux sujets scientifiques et expérimentaux du projet UBiC.
Parce qu’une partie de la valeur dépend réellement du contexte.
La même consommation d’eau n’a pas le même impact dans une région aride et dans un territoire où la ressource est abondante. La création de certains emplois ou services essentiels peut également avoir des significations très différentes d’un territoire à l’autre.
Mais cette contextualisation ne signifie pas que tout devient relatif. Certains impacts concernent des biens communs beaucoup plus larges : climat, océans, biodiversité globale ou droits fondamentaux.
L’enjeu est donc d’articuler un langage commun permettant la comparaison avec une évaluation contextualisée permettant de respecter la réalité des territoires.
L’UBiC cherche moins une norme uniforme qu’une architecture capable de faire dialoguer intelligemment plusieurs niveaux de réalité.
Oui. C’est même une conséquence importante du principe territorial.
Le score ne doit pas nécessairement être considéré comme une propriété définitivement attachée au produit.
Imaginons un bien produit dans un territoire où ses conditions sociales et environnementales sont nettement meilleures que celles des productions locales comparables. Son évaluation sur son territoire de production peut donc être positive.
S’il est commercialisé sur ce même territoire, il peut bénéficier d’un bonus.
Mais s’il est ensuite vendu dans un territoire où les standards sociaux et environnementaux sont beaucoup plus élevés, le score applicable à cette nouvelle transaction peut être moins favorable, voire devenir négatif.
Ainsi, un même produit issu du même site de production peut donner lieu à des bonus ou malus différents selon le territoire où intervient l’échange.
Pas nécessairement.
Le territoire de production peut être particulièrement compétent pour apprécier les conséquences locales de l’activité : emplois, ressources consommées, conditions de travail, pollution, tissu économique ou effets sur les communautés.
Le territoire de commercialisation peut apporter une autre lecture : adéquation du produit aux besoins locaux, disponibilité d’alternatives, conséquences sur les filières locales, traitement en fin de vie ou écart avec les standards sociaux et environnementaux reconnus sur ce territoire.
Ces évaluations ne sont donc pas concurrentes : elles sont complémentaires.
L’UBiC transforme ainsi progressivement l’idée d’un « score du produit » en celle d’un score pertinent pour une transaction donnée au sein d’une chaîne de valeur donnée.
Certains communs ne peuvent être correctement traités à l’échelle d'une commune, d’une région ou même d’un pays.
Le climat constitue l’exemple le plus évident. Une tonne de gaz à effet de serre émise localement participe à un phénomène global.
L’architecture multi-échelle doit donc permettre l’existence d’évaluations correspondant à des territoires beaucoup plus larges, jusqu’à une échelle que l’on peut conceptuellement appeler le territoire planète.
Cette composante globale peut avoir un poids important dans le score consolidé lorsqu’un impact concerne effectivement un bien commun planétaire.
L’intérêt est de ne renoncer ni à l’intelligence fine des territoires locaux ni à la nécessité de prendre au sérieux les limites globales.
Pas automatiquement. Mais son architecture fournit des outils particulièrement intéressants pour le traiter.
Un produit peut être considéré comme socialement très positif relativement au contexte de son territoire de production, tout en restant très éloigné des standards du territoire sur lequel il souhaite être commercialisé.
Le système multi-territorial permet de conserver les deux informations plutôt que d’en effacer une.
Le différentiel de standards peut alors influencer le score applicable à la commercialisation et donc réduire l’avantage économique fondé uniquement sur des normes sociales ou environnementales plus faibles.
L’objectif n’est pas que les territoires les plus riches imposent arbitrairement leur modèle aux autres, mais que les écarts de conditions ne restent plus économiquement invisibles.
Construire cette consolidation de façon équitable fait partie des grandes questions de recherche de l’UBiC.
UBiC et économie de marché
Oui.
L’UBiC n’a pas été conçue pour empêcher un entrepreneur de réussir économiquement. Elle cherche à modifier ce qui rend cette réussite possible.
Dans l’économie actuelle, une entreprise peut augmenter sa marge en réduisant des coûts dont les conséquences sont supportées ailleurs : moindre durabilité, pollution, épuisement d’une ressource ou certaines dégradations sociales lorsqu’elles ne sont pas correctement internalisées.
Dans une économie UBiC, prendre soin des biens communs peut au contraire produire une valeur économique supplémentaire réellement matérialisée en monnaie.
Le revenu supplémentaire associé à une activité très bien évaluée ne doit donc pas être compris comme une subvention venant artificiellement rendre rentable une entreprise qui ne le serait pas. Dans la logique UBiC, il correspond à une richesse effectivement produite mais que les monnaies conventionnelles ne savent pas actuellement enregistrer.
L’objectif est donc plus profond que d’« inciter les entreprises à être vertueuses » : il consiste à élargir ce que l’économie reconnaît comme production de valeur.
Le profit privé peut alors demeurer, mais une part croissante de sa formation dépend de la capacité de l’activité à créer simultanément de la valeur commune. Il ne s’agit plus de demander aux entreprises de sacrifier une partie de leur intérêt économique à l’intérêt général, mais de faire converger les deux.
Cette opposition décrit assez mal le projet.
L’UBiC peut fonctionner avec des entreprises, des marchés, des investissements, des prix et du profit. Elle peut donc être expérimentée sans attendre la disparition préalable des institutions économiques existantes.
Mais son intention n’est pas de conserver ces institutions telles quelles.
Modifier ce qui crée la monnaie, ce qui rend une activité rentable et la manière dont une société définit économiquement la richesse peut transformer profondément la répartition du pouvoir économique, les activités qui prospèrent et celles qui déclinent.
L’UBiC cherche en quelque sorte à déverrouiller la transition depuis l’intérieur du système.
Elle peut donc intéresser aussi bien ceux qui souhaitent transformer progressivement l’économie existante que ceux qui considèrent qu’une transformation beaucoup plus profonde de notre définition de la richesse est nécessaire.
Parce que le marché constitue aujourd’hui une infrastructure extrêmement puissante de coordination entre des millions de personnes et d’organisations qui ne se connaissent pas.
Cette puissance tient notamment au rôle informationnel de la monnaie et des prix. Chaque acteur réagit à des signaux économiques issus des décisions des autres, sans qu’une autorité centrale ait besoin d’organiser chaque choix.
C’est en ce sens que la monnaie peut être comparée à une phéromone économique : elle constitue un support de coordination stigmergique à très grande échelle.
Le problème n’est donc pas seulement que le marché coordonne beaucoup de choses. C’est aussi que le signal sur lequel repose cette coordination est incomplet : il traduit remarquablement les intérêts privés exprimables en monnaie, mais beaucoup moins le soin ou la destruction des biens communs.
L’UBiC cherche à transformer cette infrastructure de l’intérieur en enrichissant ce signal.
Et c’est ici qu’apparaît un effet potentiellement systémique. Une entreprise dont les activités prennent fortement soin des biens communs peut recevoir davantage de valeur UBiC. Elle devient alors plus solide financièrement, plus solvable, potentiellement plus attractive pour des investisseurs, des banques, des salariés ou des partenaires. Elle peut également avoir intérêt à choisir des fournisseurs dont les produits améliorent à leur tour son propre score.
Ces fournisseurs sont alors eux-mêmes incités à modifier leurs matières premières, leurs procédés, leurs sources d’énergie ou leurs propres fournisseurs. Le signal peut ainsi se propager de transaction en transaction et de maillon en maillon, jusqu’à reconfigurer progressivement des chaînes de valeur entières.
Une innovation régénérative n’agit donc pas seulement sur l’entreprise qui l’adopte. Si elle améliore réellement sa position économique, elle modifie aussi les opportunités offertes à ses partenaires, concurrents, financeurs et clients. Chacun cherche localement les adaptations qui lui sont accessibles, sans qu’une autorité centrale ait besoin de connaître à l’avance la forme optimale de la chaîne productive.
C’est précisément l’intérêt d’un mécanisme présent à chaque transaction : mobiliser l’intelligence distribuée de l’ensemble des acteurs économiques pour rechercher les chemins de transition.
L’UBiC est ainsi compatible avec le marché dans son point de départ, mais son ambition est profondément transformatrice : utiliser la puissance d’auto-organisation du marché pour faire émerger des chaînes de valeur qui deviennent d’autant plus performantes économiquement qu’elles contribuent davantage à la régénération des biens communs.
Pas nécessairement.
Dans une monnaie classique, augmenter les revenus suppose souvent d’augmenter les volumes, les prix ou les marges.
Avec l’UBiC, une part supplémentaire du revenu peut provenir de la qualité du soin apporté aux biens communs.
Une entreprise vendant peu de produits très durables pourrait donc, en théorie, dégager davantage de revenu qu’un concurrent fondé sur de grands volumes et une forte dégradation.
Plus encore, une activité consistant à éviter une dépense inutile, prolonger la durée de vie d’un équipement ou mutualiser son usage peut devenir elle-même rémunératrice.
C’est l’un des renversements les plus importants recherchés : découpler progressivement la prospérité économique de l’obligation de multiplier les flux matériels et les ventes.
Il ne suffit évidemment pas de ne rien vendre.
Mais éviter une production inutile peut nécessiter une véritable activité : diagnostic, entretien, réparation, conseil, mutualisation, partage d’équipements ou transmission d’un savoir permettant de réduire un besoin.
Aujourd’hui, celui qui vend un nouvel appareil est généralement mieux rémunéré que celui qui permet de conserver l’ancien pendant dix ans.
Si la seconde activité produit davantage de valeur collective, son évaluation UBiC peut inverser cette logique.
Une entreprise pourrait alors trouver son intérêt économique à vendre de la durée de vie, de l’autonomie, de la réparation ou de la sobriété plutôt que du renouvellement permanent.
C’est l’un des effets recherchés.
Ces pratiques sont souvent collectivement utiles mais difficiles à rentabiliser, précisément parce qu’elles diminuent parfois le nombre de transactions ou les volumes de biens vendus.
Dans une économie où leur contribution aux communs devient une source de revenu, leur modèle économique peut changer radicalement.
Une conception réparable, un outil mutualisé, une réduction durable de consommation ou une infrastructure locale robuste peuvent alors devenir plus intéressants économiquement qu’une solution jetable ou dépendante de consommations importantes.
L’UBiC ne prescrit pas la Low-Tech ou la sobriété : elle cherche à leur permettre de se confronter économiquement aux autres solutions sans être pénalisées par les bénéfices collectifs qu’elles produisent.
Oui, potentiellement.
Une entreprise peut aujourd’hui avoir intérêt à conserver l’exclusivité d’une innovation afin d’en capter la valeur économique.
Mais une connaissance utile peut produire beaucoup plus de valeur collective lorsqu’elle est largement diffusée.
Si cette diffusion améliore l’évaluation UBiC de l’activité, partager une technologie, publier ses plans ou permettre sa reproduction peut devenir économiquement rémunérateur.
Cela ne signifie pas que toute propriété intellectuelle disparaîtrait. Mais l’arbitrage entre protéger pour capter et partager pour multiplier l’impact changerait.
Le système pourrait ainsi donner une traduction économique directe à certaines logiques de communs, d’open source ou de diffusion des Low-Tech.
Oui.
Aujourd’hui, consacrer du temps salarié à restaurer un milieu naturel, transmettre un savoir, coopérer avec d’autres acteurs du territoire ou améliorer une infrastructure partagée apparaît souvent comme un coût lorsqu’aucun client ne le finance directement.
Si ces actions améliorent le score d’une activité ou sont elles-mêmes reconnues comme productrices de Bien Commun, elles peuvent devenir des sources de valeur.
Une entreprise pourrait donc avoir intérêt à dégager du temps pour la coopération, la maintenance, la formation ou le soin de son territoire plutôt qu’à chercher exclusivement à accroître sa production immédiate.
L’UBiC pourrait ainsi modifier non seulement ce que nous produisons, mais aussi ce que nous considérons comme du travail économiquement productif.
Certains le feront peut-être. D’autres pourraient au contraire y voir une possibilité.
Une particularité importante de l’UBiC est qu’elle n’exige pas la disparition d’une grande entreprise, d’un investisseur ou d’un acteur industriel pour que la transition commence.
Un acteur disposant de capitaux, d’usines, de brevets, de compétences ou de réseaux peut conserver une place économique importante s’il réussit à mobiliser ces ressources au service d’activités fortement contributrices aux biens communs.
L’UBiC leur offre donc une voie pour changer profondément leurs activités sans renoncer à toute logique de réussite économique.
Le principe pourrait se résumer ainsi : l’UBiC ne cherche pas d’abord à désigner de nouveaux gagnants ; elle cherche à changer ce qu’il faut faire pour gagner.
UBiC, gratuité et comportements humains
Non. C’est presque l’idée inverse.
Fonder la transition sur l’espoir que chacun accepte durablement de sacrifier ses intérêts économiques au Bien Commun paraît fragile.
L’UBiC cherche donc à modifier les règles du jeu.
Un producteur peut continuer à souhaiter augmenter son revenu, un consommateur à rechercher un bon rapport entre utilité et prix et un investisseur à rechercher une activité viable. Mais le mécanisme tente de faire en sorte qu’ils atteignent plus facilement ces objectifs lorsque leurs choix prennent soin des biens communs.
L’hypothèse porte donc moins sur une transformation préalable de la nature humaine que sur la capacité d’une architecture économique différente à faire converger davantage intérêts privés et intérêts collectifs.
Ce comportement ne disparaîtra probablement jamais.
L’UBiC ne cherche pas à construire une économie qui ne fonctionnerait qu’avec des personnes particulièrement vertueuses. Elle doit au contraire être conçue pour que les comportements opportunistes rencontrent des contre-incitations, des contrôles et des contre-pouvoirs.
Cela concerne notamment la gouvernance des OBiC, la transparence des évaluations et la consolidation entre territoires.
Mais il existe une différence importante avec l’économie actuelle : lorsque la contribution aux communs devient une source centrale de valeur, même un acteur principalement motivé par son intérêt économique a davantage de raisons de produire des effets collectivement utiles.
Le système ne supprime donc pas les conflits d’intérêts ; il tente d’en modifier le résultat économique.
Ce n’est pas son objectif.
Lorsqu’un groupe fonctionne efficacement par le don, la confiance, l’entraide ou la réciprocité, il n’existe aucune raison d’introduire artificiellement une transaction monétaire.
Le terrain privilégié de l’UBiC est plutôt celui des relations déjà marchandes, notamment lorsque des personnes ou organisations ne disposent pas entre elles d’un niveau de confiance permettant de fonctionner gratuitement.
Une hypothèse plus prospective peut même être formulée : en révélant économiquement la valeur de la coopération et en renforçant progressivement les relations entre acteurs d’un territoire, l’UBiC pourrait contribuer à élargir les espaces de confiance.
Elle pourrait alors paradoxalement permettre au don et à l’entraide de regagner du terrain sur l’échange marchand, plutôt que d’en provoquer l’extension.
Non.
Certaines limites ne doivent pas devenir négociables contre de l’argent. Une activité interdite pour des raisons sanitaires, environnementales ou de respect des droits fondamentaux doit pouvoir rester interdite.
L’UBiC agit principalement dans l’immense espace situé entre ce qui est obligatoire et ce qui est interdit.
Dans cet espace, elle cherche à rendre les activités bénéfiques plus attractives et les activités nuisibles moins intéressantes.
Le droit conserve donc un rôle essentiel pour définir les limites ; l’expertise scientifique pour les documenter ; la démocratie pour les arbitrer.
L’UBiC ajoute un quatrième levier : faire en sorte que l’économie quotidienne pousse spontanément davantage dans la direction que ces institutions cherchent à protéger.
Comment lancer une économie UBiC ?
Pas par nature.
L’UBiC est d’abord un principe d’architecture monétaire : dissocier montant payé et montant reçu en fonction de la contribution aux biens communs.
Une technologie de registre distribué peut cependant constituer un outil particulièrement pratique pour les premières expérimentations. Elle permet de programmer les règles de transaction, assurer leur traçabilité et expérimenter différents droits de circulation ou mécanismes de conversion.
La technologie devra être choisie notamment en fonction de sa sobriété énergétique, de sa sécurité et de sa capacité à être auditée.
La crypto est donc envisagée comme un véhicule expérimental pour tester l’UBiC, et non comme sa définition définitive.
Parce qu’il est beaucoup plus réaliste de tester une hypothèse nouvelle à petite échelle avant de demander aux banques centrales, aux banques et aux administrations fiscales de modifier leurs infrastructures.
Une monnaie numérique programmable permet d’expérimenter la création et destruction liées aux transactions, les scores territoriaux, les règles de circulation, la convertibilité ou les mécanismes de financement des OBiC.
Les paramètres peuvent être modifiés au fur et à mesure des résultats.
Cette approche permet surtout de confronter rapidement la théorie au réel.
Si le mécanisme ne produit pas les résultats espérés, il doit pouvoir être corrigé. S’il fonctionne, l’expérience fournira des éléments beaucoup plus solides pour envisager une éventuelle institutionnalisation.
? Voir aussi : « Alors pourquoi expérimenter une monnaie nouvelle plutôt qu’un tel dispositif fiscal ? »
Avant qu’une économie UBiC soit suffisamment développée pour générer une circulation importante par ses propres transactions, il faut disposer d’une quantité initiale de monnaie.
Plusieurs mécanismes peuvent se compléter.
Le préprint de l’article “Breaking the Transactional Symmetry : Toward an Asymmetric Monetary Architecture for Regenerative Economies” envisage notamment une dotation régulière distribuée aux participants certifiés de l’expérimentation. Cette liquidité initiale permet aux premières transactions de commencer sans dépendre immédiatement d’un système bancaire UBiC.
Dans le cadre du Défi Territoires de Demain, le principe actuel prévoit également un versement mensuel en UBiC pendant la période d’implication des participants.
L’objectif n’est pas de figer dès maintenant le mode définitif de création monétaire, mais de disposer d’une base de liquidité suffisante pour expérimenter réellement l’économie asymétrique.
Une convertibilité partielle est envisagée pendant l’expérimentation, mais pas nécessairement une parité fixe du type « 1 UBiC = 1 euro ».
Une convertibilité totalement libre pourrait favoriser la spéculation et détourner la monnaie de son économie réelle. Une monnaie totalement inconvertible pourrait à l’inverse être difficile à utiliser par des entreprises qui continuent à payer une partie de leurs dépenses en euros.
L’expérimentation doit donc rechercher un équilibre : délais de conversion, plafonds, fiscalité progressive ou règles différentes selon l’origine des unités peuvent être mobilisés.
La convertibilité est ainsi considérée comme un paramètre de conception, et non comme un droit nécessairement illimité.
Parce qu’elle peut constituer une source temporaire de financement.
Une infrastructure UBiC demande avant son développement économique réel des investissements : recherche, informatique, fonctionnement des OBiC, expérimentations, expertise juridique et travaux macroéconomiques.
La stratégie étudiée consiste à exposer seulement une partie maîtrisée des UBiC aux marchés, puis à utiliser une fiscalité spécifique sur les mouvements spéculatifs pour financer ces travaux.
L’objectif est donc exactement inverse de celui d’une cryptomonnaie conçue principalement comme placement spéculatif : utiliser temporairement une partie de l’énergie financière de la spéculation pour construire une économie qui puisse ensuite s’en passer.
À mesure que les échanges réels en UBiC se développeraient, le compartiment spéculatif aurait vocation à diminuer.
? Voir aussi : « Alors pourquoi expérimenter une monnaie nouvelle plutôt qu’un tel dispositif fiscal ? »
Plusieurs mécanismes sont envisagés conjointement.
La quantité d’UBiC accessible aux marchés peut être limitée. Certaines unités peuvent être soumises à un délai avant conversion. Des plafonds de liquidité peuvent empêcher une sortie brutale vers d’autres monnaies. Une fiscalité progressive peut rendre les mouvements spéculatifs massifs moins attractifs tout en finançant la recherche et les infrastructures du Bien Commun.
L’origine des unités et certains droits de circulation peuvent également être tracés dans l’architecture numérique.
Aucun de ces mécanismes ne doit être considéré aujourd’hui comme définitivement calibré. Leur efficacité devra être testée.
Le principe est en revanche clair : la spéculation peut être utilisée comme outil d’amorçage mais ne doit jamais devenir le moteur durable de la valeur UBiC.
Le Défi Territoires de Demain est conçu comme l’un des principaux terrains de passage entre le concept UBiC et l’économie réelle.
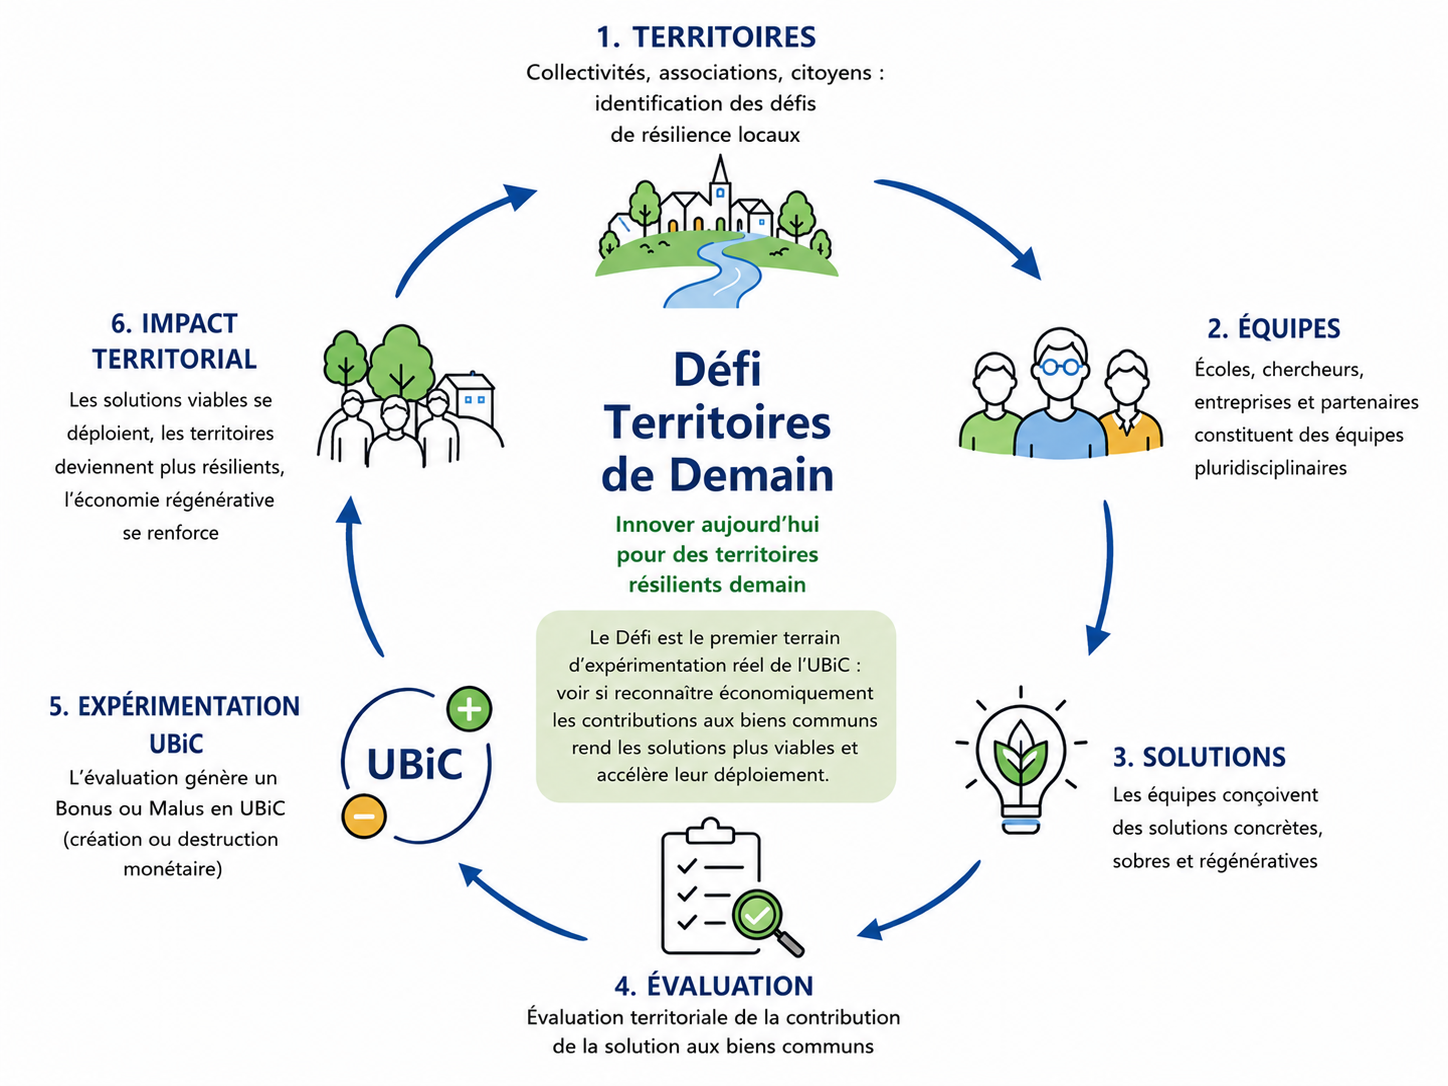
Des territoires identifient leurs besoins prioritaires et leurs ressources. Des équipes associant écoles, laboratoires, entreprises, associations et acteurs territoriaux disposent ensuite d’une année pour concevoir, prototyper et tester des solutions concrètes dans des domaines comme l’énergie, l’eau, l’alimentation, l’habitat, la mobilité, la santé ou la solidarité.
Ces solutions offrent en même temps un terrain pour expérimenter leur évaluation territoriale et leur reconnaissance économique en UBiC.
Le Défi permet donc de tester simultanément les trois éléments indispensables du système : production de solutions utiles, évaluation des biens communs et expérimentation du signal monétaire.
Il transforme ainsi l’UBiC d’une hypothèse abstraite en programme de recherche-action.
Stabilité monétaire, banques et acteurs économiques
La création monétaire associée à l’UBiC peut sembler inhabituelle, mais créer et détruire de la monnaie est déjà un fonctionnement ordinaire de nos économies.
Dans la zone euro, plus de 90 % de la monnaie en circulation est de la monnaie scripturale. Les banques commerciales en créent notamment lorsqu’elles accordent des crédits : le prêt fait apparaître simultanément un dépôt sur le compte de l’emprunteur. Lorsque ce prêt est remboursé, la monnaie correspondante est détruite. D’autres opérations bancaires ou de banque centrale peuvent également créer ou détruire de la monnaie.
L’originalité de l’UBiC n’est donc pas d’inventer la création monétaire, mais d’utiliser explicitement une partie de cette capacité de création et de destruction pour matérialiser la valeur commune produite ou perdue lors des échanges.
Cela ne supprime évidemment pas le risque inflationniste. Si les activités positives provoquaient beaucoup plus de création monétaire que l’économie ne peut en absorber, une hausse générale des prix pourrait apparaître.
L’architecture prévoit donc un thermostat monétaire distinct de l’évaluation des activités. Une activité peut rester mieux notée qu’une autre tout en voyant l’amplitude de son bonus réduite si la quantité globale de monnaie augmente trop rapidement.
Les OBiC déterminent ainsi la valeur relative du soin apporté aux communs ; la régulation macroéconomique détermine combien de monnaie cette valeur peut raisonnablement matérialiser à un moment donné.
Non.
Imposer une égalité permanente entre création et destruction retirerait au système une grande partie de sa capacité de régulation monétaire.
Une économie peut, selon les périodes, avoir besoin d’une augmentation ou d’une réduction de la quantité de monnaie en circulation.
Le système peut donc modifier simultanément l’amplitude de tous les bonus ou de tous les malus tout en préservant les différences entre les scores.
Cela répond également au cas où une très grande partie de l’économie deviendrait progressivement bénéfique : leur réussite collective ne doit pas provoquer mécaniquement une explosion de la masse monétaire.
Le couple score des activités + thermostat monétaire permet donc, en théorie, de dissocier orientation écologique et sociale de la gestion macroéconomique. Sa stabilité réelle devra être démontrée.
Le fonctionnement bancaire actuel donne un bon point de comparaison avec l’UBiC.
Dans la zone euro, la monnaie utilisée par le public est très majoritairement de la monnaie bancaire. Lorsqu’une banque accorde un crédit, elle crée généralement le dépôt correspondant sur le compte de son client ; lorsque le principal du crédit est remboursé, cette monnaie est détruite. La Banque de France rappelle par ailleurs que création et destruction monétaires peuvent aussi résulter d’achats ou ventes d’actifs par les institutions monétaires.
Les banques ne peuvent évidemment pas accorder des crédits sans limite. Elles financent en priorité des emprunteurs jugés capables de rembourser : autrement dit, des projets considérés comme solvables et capables de capter suffisamment de revenus monétaires futurs.
C’est à cet endroit qu’intervient l’analyse UBiC. Notre système monétaire crée donc une grande partie de sa monnaie en direction des activités auxquelles le système économique reconnaît déjà la meilleure capacité à produire et capter de la valeur privée.
Or, lorsque le soin d’un écosystème, d’une ressource ou d’un tissu social représente un coût qui n’est pas suffisamment répercuté dans les prix, une activité peut améliorer sa rentabilité privée en réduisant ou en externalisant ce coût. Cela ne signifie évidemment pas que tout crédit bancaire finance des activités destructrices. Cela signifie que la solvabilité bancaire ne reconnaît pas spontanément la valeur commune qui ne se traduit pas en revenus privés.
L’UBiC cherche précisément à modifier ce verrou.
Lors d’une première phase expérimentale, elle peut fonctionner sans création bancaire de crédit en UBiC. Mais si son mécanisme démontre son intérêt, des banques pourraient ultérieurement accorder des crédits en UBiC.
La conséquence serait importante : puisqu’une activité fortement contributrice aux biens communs disposerait de nouvelles sources de revenus UBiC, des projets aujourd’hui peu rentables ou difficilement bancables pourraient devenir solvables précisément grâce à la valeur commune qu’ils produisent.
L’enjeu n’est donc pas nécessairement de supprimer les banques ou le crédit, mais éventuellement de transformer profondément ce que notre système financier considère comme digne d’être financé.
La question se pose différemment dans une économie UBiC.
Pour accumuler durablement beaucoup d’UBiC, un acteur doit normalement recevoir d’importants flux monétaires. Or les activités fortement contributrices aux biens communs sont précisément celles que le système avantage le plus.
Un acteur devenu très riche principalement grâce à des activités régénératives pourrait certes utiliser une partie de cette richesse pour financer ensuite une activité nuisible. Mais cette activité subirait alors des malus et consommerait progressivement la richesse accumulée au lieu de la reproduire.
Il devient donc difficile de construire durablement une grande puissance économique principalement sur des activités destructrices.
Cela ne rend pas le droit inutile : certaines destructions doivent rester interdites indépendamment de la capacité financière de leur auteur. L’UBiC complète cette protection en rendant également ces comportements économiquement érosifs.
Quel rôle pour les institutions publiques et les autres monnaies ?
Les institutions publiques ont naturellement une place importante dans un système orienté vers l’intérêt général.
Les collectivités peuvent participer aux OBiC, apporter leurs données, leurs diagnostics territoriaux et leur connaissance des besoins locaux. Elles ne doivent cependant pas disposer seules du pouvoir d’évaluation : la pluralité entre habitants, acteurs économiques, associations, collectivités et expertise constitue précisément une protection du système.
L’État aurait notamment un rôle majeur dans les cadres juridique, fiscal, financier et prudentiel d’une éventuelle institutionnalisation.
Dès l’expérimentation, le modèle prévoit également qu’une part correspondant aux obligations fiscales soit identifiée dans les transactions. Les modalités permettant son versement et sa reconnaissance juridique doivent être construites avec les administrations concernées.
La bonne répartition des responsabilités publiques et citoyennes constitue elle-même un objet de recherche.
Non.
Les monnaies locales ont accompli un travail précieux de relocalisation des échanges, de création de communautés économiques et de réappropriation citoyenne de la monnaie.
L’UBiC n’a aucune raison de détruire ces réseaux.
Au contraire, certaines monnaies locales pourraient constituer d’excellents terrains pour expérimenter les mécanismes UBiC. Elles pourraient conserver leur identité, leur communauté et leurs fonctions territoriales tout en intégrant, si elles le souhaitent, une forme d’évaluation des biens communs et d’asymétrie transactionnelle.
Le préprint de l’article “Breaking the Transactional Symmetry : Toward an Asymmetric Monetary Architecture for Regenerative Economies” évoque notamment cette possibilité à partir de l’écosystème de La Gonette à Lyon.
L’UBiC peut ainsi être considérée moins comme une monnaie destinée à les remplacer que comme une architecture susceptible d’enrichir certains systèmes monétaires existants.
Ce n’est pas l’objectif de départ.
La première étape consiste à construire une petite économie complémentaire permettant de tester sérieusement le mécanisme.
Si l’expérience échoue, elle devra être corrigée ou abandonnée. Si elle démontre une réelle efficacité, plusieurs évolutions deviendront envisageables.
L’UBiC pourrait rester un circuit complémentaire spécialisé dans certaines activités ; prendre progressivement une place beaucoup plus importante ; ou certains de ses mécanismes pourraient être intégrés aux architectures monétaires existantes.
Une coexistence entre euro et UBiC permettrait notamment de maintenir un circuit très efficace pour la valeur privée tout en développant un autre circuit spécialisé dans la reconnaissance de la valeur commune.
Il n’est ni nécessaire ni souhaitable de décider aujourd’hui quelle trajectoire serait la meilleure.
Tests, résultats et prochaines étapes
Le principe élémentaire de transaction asymétrique est simple. Construire autour de lui une économie robuste est beaucoup plus complexe.
Parmi les grandes questions figurent notamment : la consolidation des évaluations entre territoires et échelles ; la résistance des OBiC aux phénomènes de capture ; le réglage du thermostat monétaire ; la relation entre économie réelle et compartiment spéculatif ; la prise en compte équitable des différences internationales de standards sociaux ; l’éventuelle équivalence avec des mécanismes de taxes-subventions et la comparaison de leurs trajectoires d’implémentation ; la gouvernance ; et le cadre juridique permettant aux acteurs publics d’utiliser une telle monnaie.
Ces inconnues ne sont pas des détails à dissimuler.
L’UBiC est proposée comme une hypothèse scientifique, économique et démocratique à mettre à l’épreuve. Son développement doit précisément permettre de remplacer progressivement les intuitions par des résultats observables.
Pas encore sous la forme d’une véritable économie monétaire territoriale.
En revanche, le mécanisme a déjà été expérimenté à travers le jeu de rôle Les Aventuriers du Bien Commun et des simulations numériques qui en reprennent une partie des mécanismes.
Le jeu met notamment en scène des entrepreneurs, des consommateurs, le financement des projets et différentes manières de concevoir les produits.
Il permet d’observer comment les choix changent lorsque l’on passe d’une monnaie classique à une monnaie où les impacts collectifs modifient directement les prix payés et les revenus reçus.
Cette première étape a permis de faire émerger des effets suffisamment intéressants pour justifier le passage à une recherche-action plus ambitieuse.
Le préprint de l’article “Breaking the Transactional Symmetry : Toward an Asymmetric Monetary Architecture for Regenerative Economies” présente 400 scénarios randomisés issus du modèle des *Aventuriers du Bien Commun*.
Dans les simulations en monnaie conventionnelle, la relation observée entre valeur ajoutée privée et impact collectif est légèrement négative. Dans les simulations UBiC, elle devient positive.
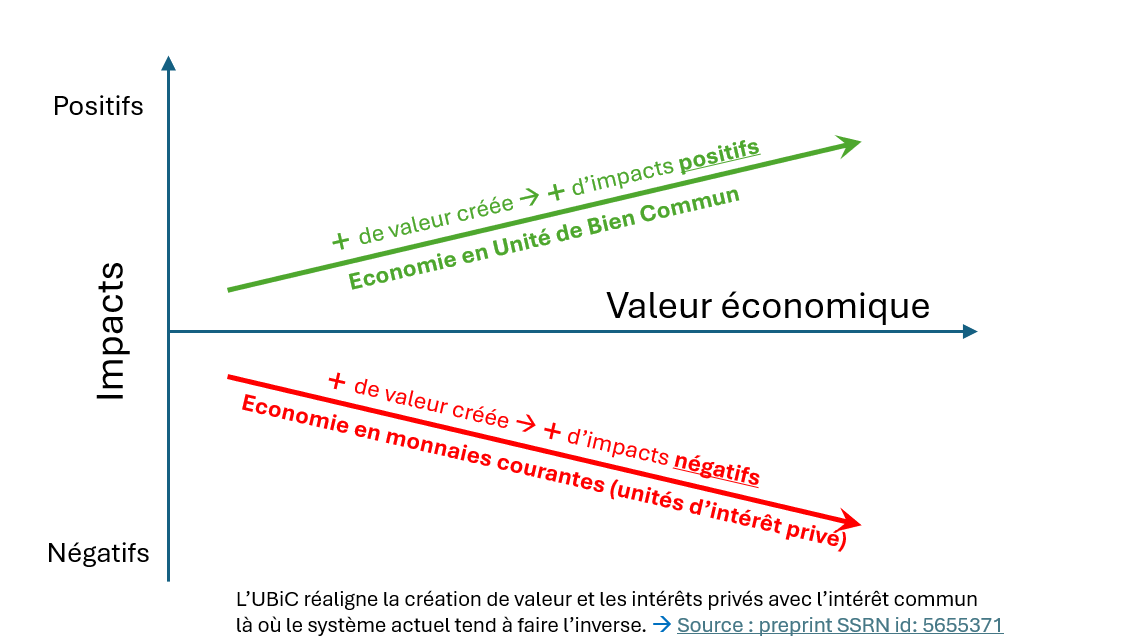
Autrement dit, le mécanisme testé parvient bien, dans ce modèle, à inverser le sens de l’incitation économique : améliorer l’impact collectif cesse d’être systématiquement un handicap économique et peut devenir un facteur de rentabilité.
Les simulations permettent également d’explorer la distribution des revenus, les recettes publiques et les comportements de financement et d’achat.
Elles fournissent donc une première preuve de concept du mécanisme, mais pas encore une validation de son fonctionnement à l’échelle d’une économie réelle.
Non.
Les simulations représentent une économie très simplifiée : quelques producteurs, vingt consommateurs, un nombre limité de décisions et des impacts représentés par des scores prédéfinis.
La couche d’évaluation participative des OBiC présente dans le jeu réel n’est notamment pas reproduite complètement par les simulations automatisées.
Les corrélations observées vont dans le sens recherché, mais leur pouvoir explicatif reste faible : les coefficients de corrélation R² présentés dans le préprint de l’article “Breaking the Transactional Symmetry : Toward an Asymmetric Monetary Architecture for Regenerative Economies” sont bas. Cela invite précisément à ne pas transformer un résultat exploratoire en démonstration macroéconomique.
Le résultat important est plus modeste et plus solide : le mécanisme mérite d’être testé davantage, car il produit effectivement dans le modèle une modification mesurable des incitations.
La prochaine étape est de sortir progressivement du modèle pour confronter l’UBiC à des acteurs, des produits, des territoires et des contraintes réelles.
Le Défi Territoires de Demain doit notamment permettre de faire travailler ensemble territoires, établissements d’enseignement, chercheurs, entreprises, associations et financeurs sur des solutions concrètes de résilience, puis d’expérimenter leur évaluation et leur valorisation en UBiC.
Parallèlement doivent progresser les recherches sur la gouvernance des OBiC, la consolidation multi-territoriale, les mécanismes monétaires, le droit, la fiscalité et les infrastructures numériques.
L’objectif n’est pas de démontrer à tout prix que l’UBiC avait raison dès le départ.
Il est de déterminer, collectivement et expérimentalement, jusqu’où une monnaie capable de reconnaître nos intérêts communs peut transformer ce qu’il devient économiquement rationnel de faire.